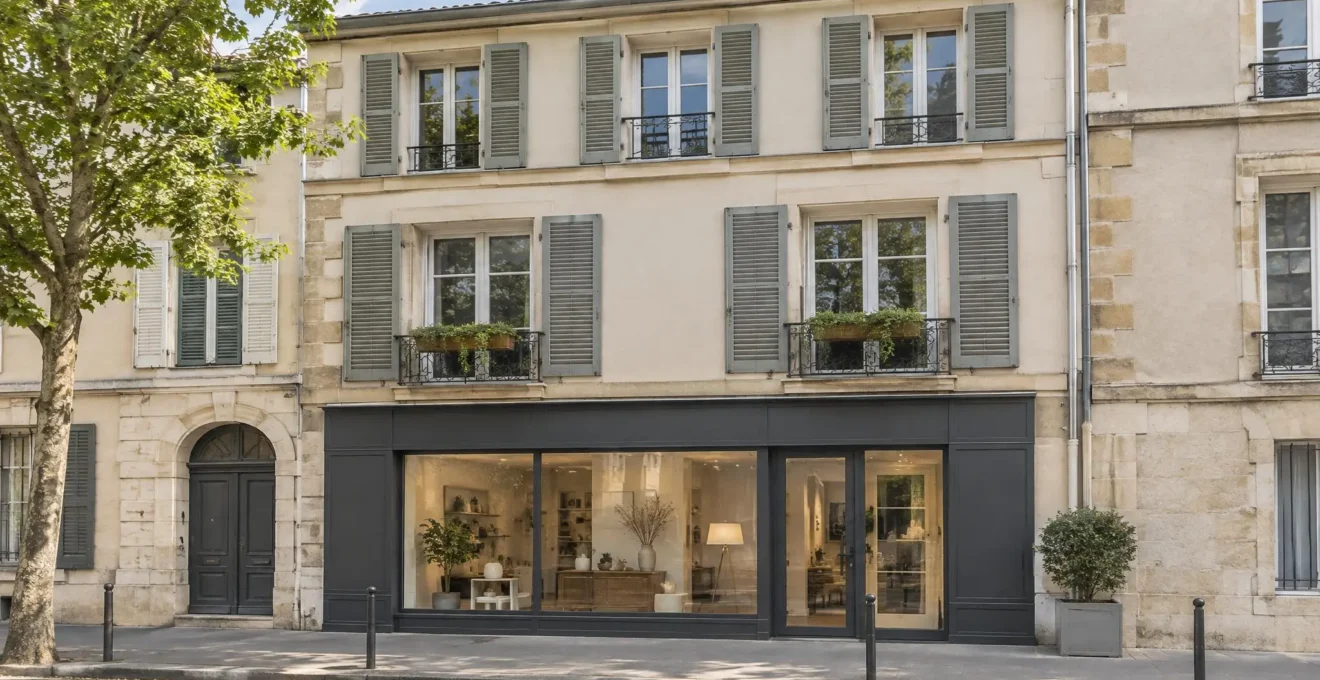
Pour évaluer un immeuble mixte avant de l’acheter, il faut estimer séparément les logements et les locaux commerciaux, puis rapprocher leurs valeurs pour apprécier le prix de l’ensemble. Les deux usages ne répondent pas aux mêmes marchés : leurs références de prix, leurs revenus locatifs, leurs surfaces et leurs risques diffèrent.
Les appartements s’évaluent principalement à partir de ventes résidentielles comparables. Les commerces nécessitent une analyse de leur emplacement, de leur configuration et, lorsqu’ils sont loués, de leurs revenus. Cette distinction permet de préparer une offre d’achat argumentée sans confondre valeur immobilière, rentabilité et prix affiché.
Pourquoi séparer la valeur des commerces et des logements ?
Évaluez les logements avec des comparables résidentiels et les commerces avec des références commerciales ou une méthode fondée sur leurs revenus. Additionnez ensuite les valeurs obtenues et confrontez le résultat aux caractéristiques de l’immeuble entier.
Un appartement situé à l’étage et une boutique donnant sur la rue peuvent appartenir au même bâtiment sans avoir la même valeur au mètre carré. L’appartement répond à une demande résidentielle ; le commerce dépend notamment de sa visibilité, de son accessibilité et de son adéquation à une activité professionnelle.
Les revenus présentent aussi des différences. Les loyers résidentiels et commerciaux sont encadrés par des contrats distincts, avec leurs propres conditions de durée, de révision et de répartition des charges. Une bonne estimation doit donc identifier ce que chaque partie apporte réellement à l’investissement.
Un immeuble associant des locaux professionnels et des logements illustre cette nécessité de distinguer les usages avant de fixer un prix. À Saint-Yrieix-la-Perche, une annonce de immo-berthou.com présente notamment un ensemble comprenant deux locaux professionnels en rez-de-chaussée et quatre chambres, pour une surface annoncée de 244 m². Cette configuration permet d’identifier les éléments à examiner séparément, sans assimiler le prix affiché à une expertise ventilée entre les parties.
Comment estimer la valeur des logements ?
La méthode comparative consiste à rapprocher chaque logement de biens similaires ayant fait l’objet de ventes. Elle convient particulièrement aux appartements et aux maisons pour lesquels il existe suffisamment de transactions comparables.
Commencez par relever la surface habitable, la typologie du logement, son étage, son état général, ses équipements, sa performance énergétique et son éventuelle occupation. Recherchez ensuite des ventes situées dans un environnement comparable : même commune ou secteur pertinent, caractéristiques proches et période suffisamment récente.
Une vente portant sur un appartement rénové ne constitue pas une référence directement transposable à un logement nécessitant d’importants travaux. De même, un prix global concernant plusieurs lots ne peut pas être attribué automatiquement à chaque appartement.
Pour constituer ces références, l’acheteur peut consulter les données officielles DVF, qui recensent les transactions immobilières françaises des cinq dernières années à partir des actes notariés et des informations cadastrales. Ces données permettent de repérer des ventes, mais leur interprétation nécessite de vérifier que les biens comparés présentent réellement des caractéristiques similaires.
En France, DVF comporte des exceptions territoriales, notamment en Alsace-Moselle et à Mayotte. Il faut également examiner la composition des mutations : une vente incluant plusieurs biens ne fournit pas nécessairement la valeur individuelle de chacun.
Comment évaluer la partie commerciale de l’immeuble ?
La valorisation commerciale repose principalement sur deux approches complémentaires : la comparaison avec d’autres locaux et la capitalisation des revenus immobiliers. Lorsque des transactions de locaux réellement similaires sont disponibles, elles constituent des références pour la méthode comparative. Si le revenu immobilier et un taux de capitalisation documenté peuvent être établis, la capitalisation apporte une autre approche. Lorsque les deux méthodes sont exploitables, confrontez leurs résultats. Un local vacant ou loué à un loyer atypique exige une attention particulière au revenu retenu.
La pondération des surfaces commerciales dépend de leur configuration et de leur usage : les espaces de vente, les réserves et les surfaces annexes ne sont pas nécessairement appréciés de manière identique. La Charte de l’expertise immobilière, dans son chapitre consacré aux surfaces commerciales, présente des préconisations adaptées à différentes typologies de locaux. Ces coefficients doivent être adaptés à la configuration réelle du bien.
Pour la méthode comparative, recherchez des locaux similaires par leur emplacement, leur visibilité, leur surface utile et leur destination. Une boutique bénéficiant d’une vitrine sur un axe commerçant ne se compare pas mécaniquement à une réserve située en arrière-cour.
La capitalisation s’appuie sur un revenu immobilier annuel et un taux cohérent avec les caractéristiques du bien. Dans sa forme simple, la formule est : valeur = revenu annuel retenu / taux de capitalisation. Le revenu et le taux doivent reposer sur des conventions compatibles et des références justifiées. Sans données fiables, la formule ne permet pas de déterminer une valeur.
Il faut également distinguer le loyer contractuel de la valeur locative de marché. Un bail ancien, des franchises de loyer ou certaines charges peuvent modifier l’analyse économique du commerce. L’estimation immobilière porte sur les murs commerciaux, et non sur le fonds de commerce lié à l’exploitation de l’activité. Le chiffre d’affaires du commerçant ne doit donc pas être confondu avec le loyer immobilier perçu par le propriétaire des murs.
La comparaison d’un commerce ne se limite pas à sa surface : visibilité de la vitrine, accessibilité, configuration, état général et équipements contribuent aussi à son appréciation. Ces critères doivent être confrontés à des locaux réellement comparables dans le même secteur, sans leur attribuer automatiquement une incidence chiffrée.
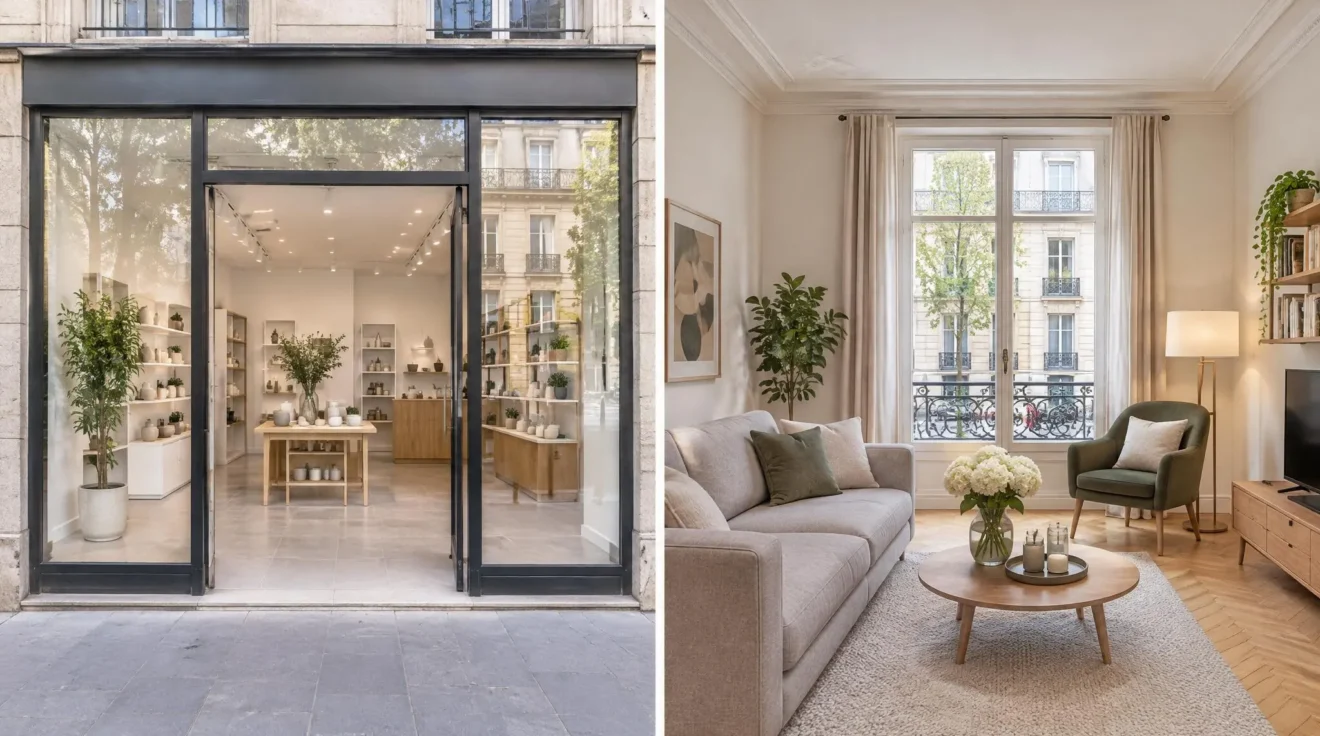
Surfaces, accès et configuration : des critères qui changent la valeur
Un immeuble mixte ne doit pas être apprécié en additionnant simplement tous ses mètres carrés. Les surfaces commerciales peuvent être pondérées selon leur utilité, tandis que les logements sont comparés à partir des références résidentielles appropriées.
| Critère | Logements | Commerces |
|---|---|---|
| Références | Ventes résidentielles similaires | Transactions et loyers commerciaux comparables |
| Surface | Surface habitable ou référence résidentielle appropriée | Surface commerciale et pondération selon l’utilité |
| Revenus | Loyers résidentiels et occupation | Loyers commerciaux, bail et valeur locative de marché |
| Emplacement | Quartier, desserte et environnement résidentiel | Visibilité, accessibilité et attractivité commerciale |
| Risques | Vacance, état, travaux et performance énergétique | Vacance commerciale, bail, charges et adéquation du local |
| Méthode | Principalement comparaison | Comparaison ou capitalisation selon le cas |
La configuration des accès mérite une attention particulière. Une habitation disposant de sa propre entrée peut être appréciée indépendamment du commerce, à condition que son usage résidentiel soit établi. Lorsque les logements sont desservis par un escalier ou une circulation commune, il faut examiner leur autonomie fonctionnelle et les conditions d’utilisation de ces espaces partagés. Enfin, des pièces situées au-dessus d’une boutique mais accessibles uniquement par celle-ci imposent une vérification plus approfondie de leur usage réel, de leur destination contractuelle et de leurs conditions d’accès. Ces configurations ne justifient pas, à elles seules, l’application d’un coefficient de valeur systématique.
Il faut aussi identifier les parties communes : escalier, toiture, réseaux, cour ou locaux techniques. Leur entretien peut concerner plusieurs occupants, alors que leurs coûts ne sont pas nécessairement répartis de façon égale. Ces caractéristiques peuvent influencer la commercialisation et la valeur de l’ensemble.
Quels points contrôler avant de faire une offre ?
Avant de négocier, réunissez les pièces permettant de confronter la valeur estimée à la situation réelle de l’immeuble. L’examen des baux et des revenus est particulièrement important : un local loué, vacant ou occupé à un loyer éloigné du marché ne présente pas nécessairement le même profil d’investissement.
Observez également l’état du bâtiment et les travaux prévisibles. Une toiture commune à reprendre peut peser sur le budget global même si les logements et le commerce ont été évalués séparément. Les documents collectés servent à identifier ces coûts et à préparer, si nécessaire, une analyse professionnelle.
- Examiner les baux, leurs échéances et leurs conditions de renouvellement.
- Contrôler les loyers encaissés et leurs justificatifs.
- Comparer les loyers contractuels aux valeurs locatives de marché.
- Identifier les locaux vacants et les périodes sans revenus.
- Séparer les charges récupérables de celles restant au propriétaire.
- Vérifier les surfaces, les accès indépendants et les circulations communes.
- Examiner les diagnostics, les réseaux, la toiture et les travaux prévisibles.
- Contrôler la cohérence des usages avec les documents contractuels et administratifs.
Cette vérification documentaire aide à repérer les points sensibles, mais ne remplace pas une expertise technique ou juridique lorsqu’un défaut, une configuration inhabituelle ou une clause contractuelle soulève une incertitude importante.
Comment reconstituer la valeur globale et comparer les rendements ?
Commencez par réunir les valeurs estimées des logements et des locaux commerciaux, en vérifiant que les surfaces, les revenus et les hypothèses retenus sont compatibles. Leur somme constitue une première estimation de l’immeuble, et non nécessairement son prix de vente en bloc. Identifiez ensuite les travaux communs, les charges et les contraintes d’occupation ou de division qui n’ont pas déjà été intégrés aux estimations partielles. Un coût prévisible doit être documenté, sans être déduit une seconde fois s’il a déjà été pris en compte. Confrontez enfin le résultat aux conditions de commercialisation de l’immeuble entier et au prix demandé. Un écart éventuel doit être expliqué, sans appliquer automatiquement une décote ou une prime de vente en bloc.
Pour comparer la rentabilité, établissez les revenus commerciaux et résidentiels sur une même période, généralement annuelle. Déduisez les charges effectivement supportées par le propriétaire, puis examinez la vacance et les dépenses prévisibles. Les revenus nets doivent être calculés sur des bases cohérentes.
Attention à l’assiette du rendement. Le taux de capitalisation rapporte un revenu immobilier à une valeur hors droits, tandis que le rendement acte en main rapporte ce revenu au capital total engagé, frais d’acquisition compris. Avant toute comparaison, précisez le revenu retenu, les charges déduites et l’assiette du capital.
Le rendement global peut être obtenu en rapportant le revenu annuel total retenu à la valeur ou au coût total correspondant. Il ne s’obtient pas en faisant la moyenne simple du rendement des appartements et de celui des commerces : leurs valeurs et leurs contributions financières peuvent être très différentes.
Lorsque les références commerciales sont rares, que les logements présentent des configurations atypiques ou que les baux comportent des contraintes importantes, une expertise indépendante peut aider à déterminer un prix d’acquisition argumenté.
Pour acheter un immeuble mixte dans de bonnes conditions, l’essentiel est de comparer chaque usage avec son propre marché, de vérifier les surfaces et les revenus, puis de rapprocher les valeurs au niveau du bâtiment entier. Avant de fixer votre offre, demandez les baux, les justificatifs de loyers, les diagnostics et les éléments relatifs aux travaux : ces documents permettent de passer d’une estimation théorique à une analyse réellement exploitable.